Votre situation
Votre bien a subi une catastrophe ou un sinistre
Inondation, incendie, fissures après une période de sécheresse : vous devez organiser les démarches tout en comprenant l’état de votre bien et les travaux à envisager.
GFE — Groupe France Experts peut examiner les dommages et les éléments techniques du dossier d’assurance. La mission dépend du sinistre, des constats déjà réalisés et du désaccord éventuel.
Appeler le 06 08 43 23 79 Prendre rendez-vous Décrire votre situation
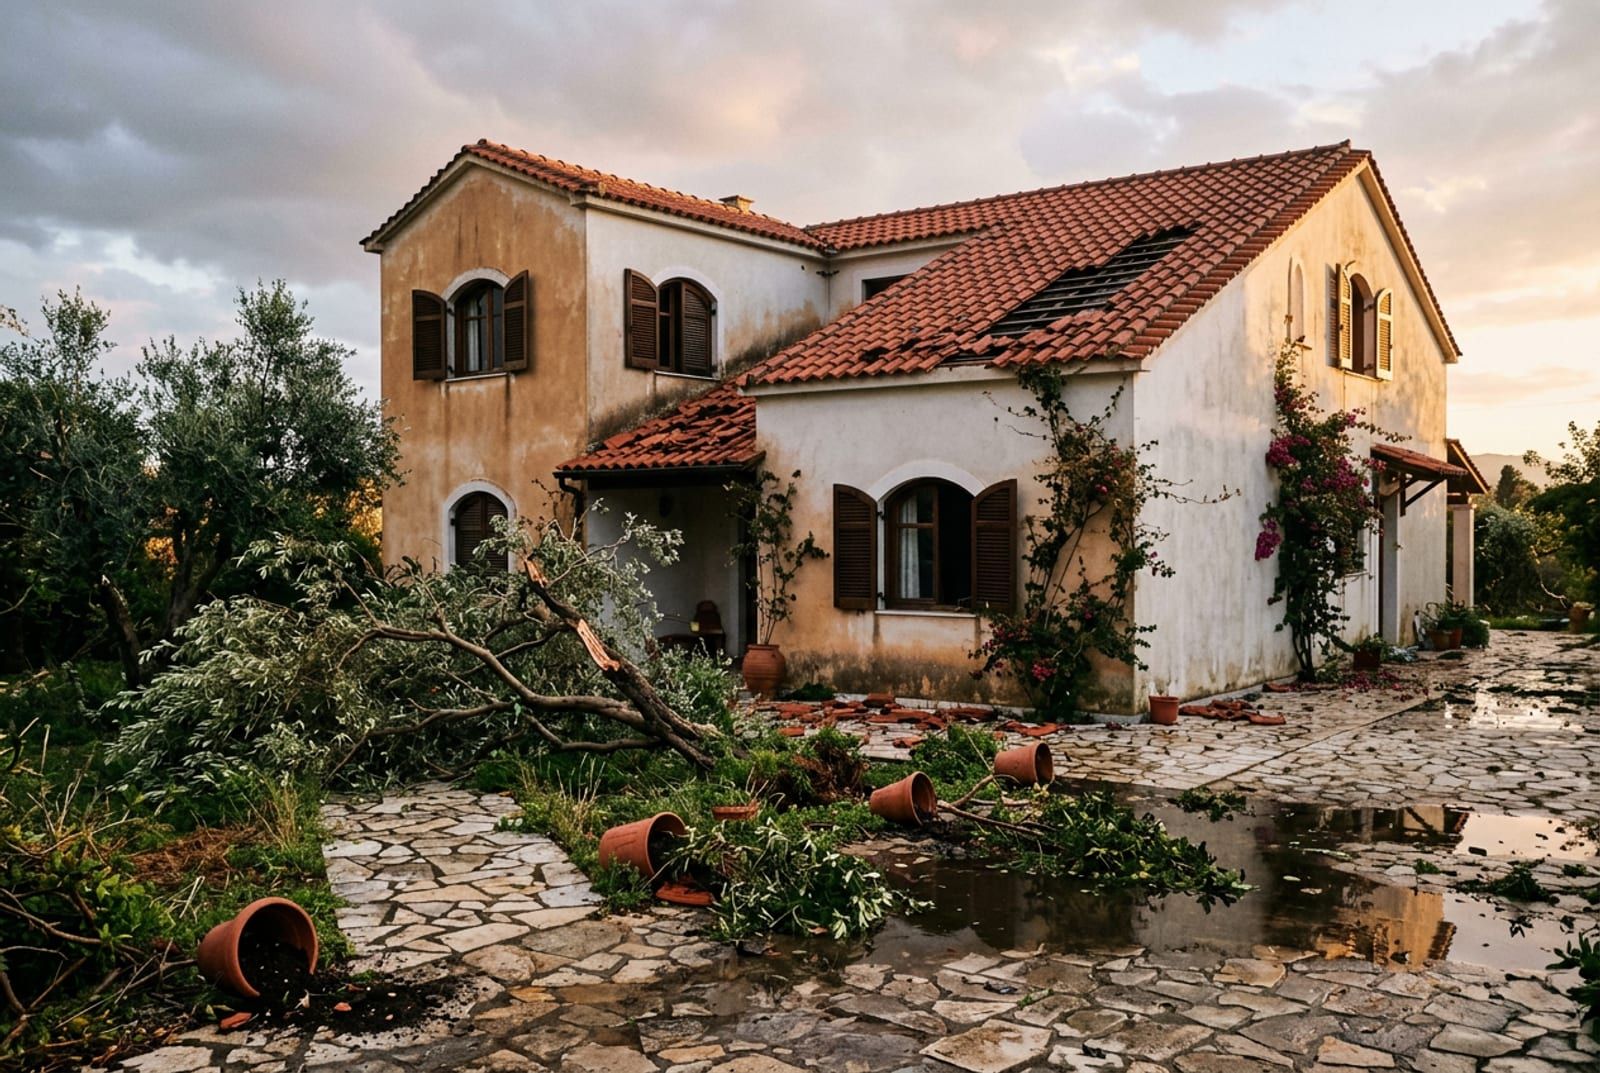
Vous faites face à un événement naturel
Les phénomènes peuvent prendre différentes formes : inondation, coulée de boue, sécheresse, mouvement ou glissement de terrain, séisme, avalanche ou submersion liée aux vagues. Le vent et le poids de la neige peuvent aussi endommager un bâtiment.
L’expertise après sinistre vise à documenter les dommages et leurs causes à examiner. La priorité demeure la sécurité des personnes et les mesures urgentes demandées par les services compétents.
La présence d’un événement ne suffit pas à établir une prise en charge. Il faut distinguer les garanties contractuelles, par exemple pour le vent ou la neige, et le régime de catastrophe naturelle lorsqu’il est applicable.
Vous devez déclarer les dommages à votre assureur
Prévenez rapidement votre assureur et conservez les preuves disponibles : photographies prises sans vous exposer, description des dommages, dates, documents et échanges.
Pour le régime de catastrophe naturelle, la reconnaissance par arrêté doit concerner le territoire, la période et le phénomène en cause ; les conditions de garantie restent à examiner. La déclaration doit être faite dès que vous en avez connaissance et au plus tard trente jours après la publication de l’arrêté, selon les règles expliquées par Service Public.
Les contrats habitation, professionnels ou concernant un véhicule peuvent répondre à des périmètres différents. Leur existence ne signifie pas que tous les biens et tous les événements sont couverts.
Ne reportez pas vos démarches en attendant une expertise privée. Les délais et modalités de votre contrat doivent être vérifiés avec l’assureur.
Un incendie a endommagé le bâtiment et son contenu
Outre le bâti, les biens mobiliers et les conséquences du sinistre doivent être documentés dans le périmètre du contrat. L’état des pertes, les justificatifs et les devis permettent de discuter les travaux et leur chiffrage.
Le locataire doit être assuré contre les risques locatifs ; la couverture et les obligations des autres occupants ou propriétaires dépendent de leur situation. Pour déclarer un incendie, le délai contractuel ne peut pas être inférieur à cinq jours ouvrés à partir de sa connaissance, comme le précise Service Public pour les sinistres incendie. Vérifiez le contrat et prévenez l’assureur sans attendre, selon les modalités prévues : en ligne, par téléphone, auprès de votre interlocuteur ou par courrier, éventuellement recommandé avec avis de réception.
L’expertise après sinistre peut examiner les conséquences techniques et les réparations à envisager. La visite privée ne remplace ni les consignes de sécurité ni les démarches d’assurance.
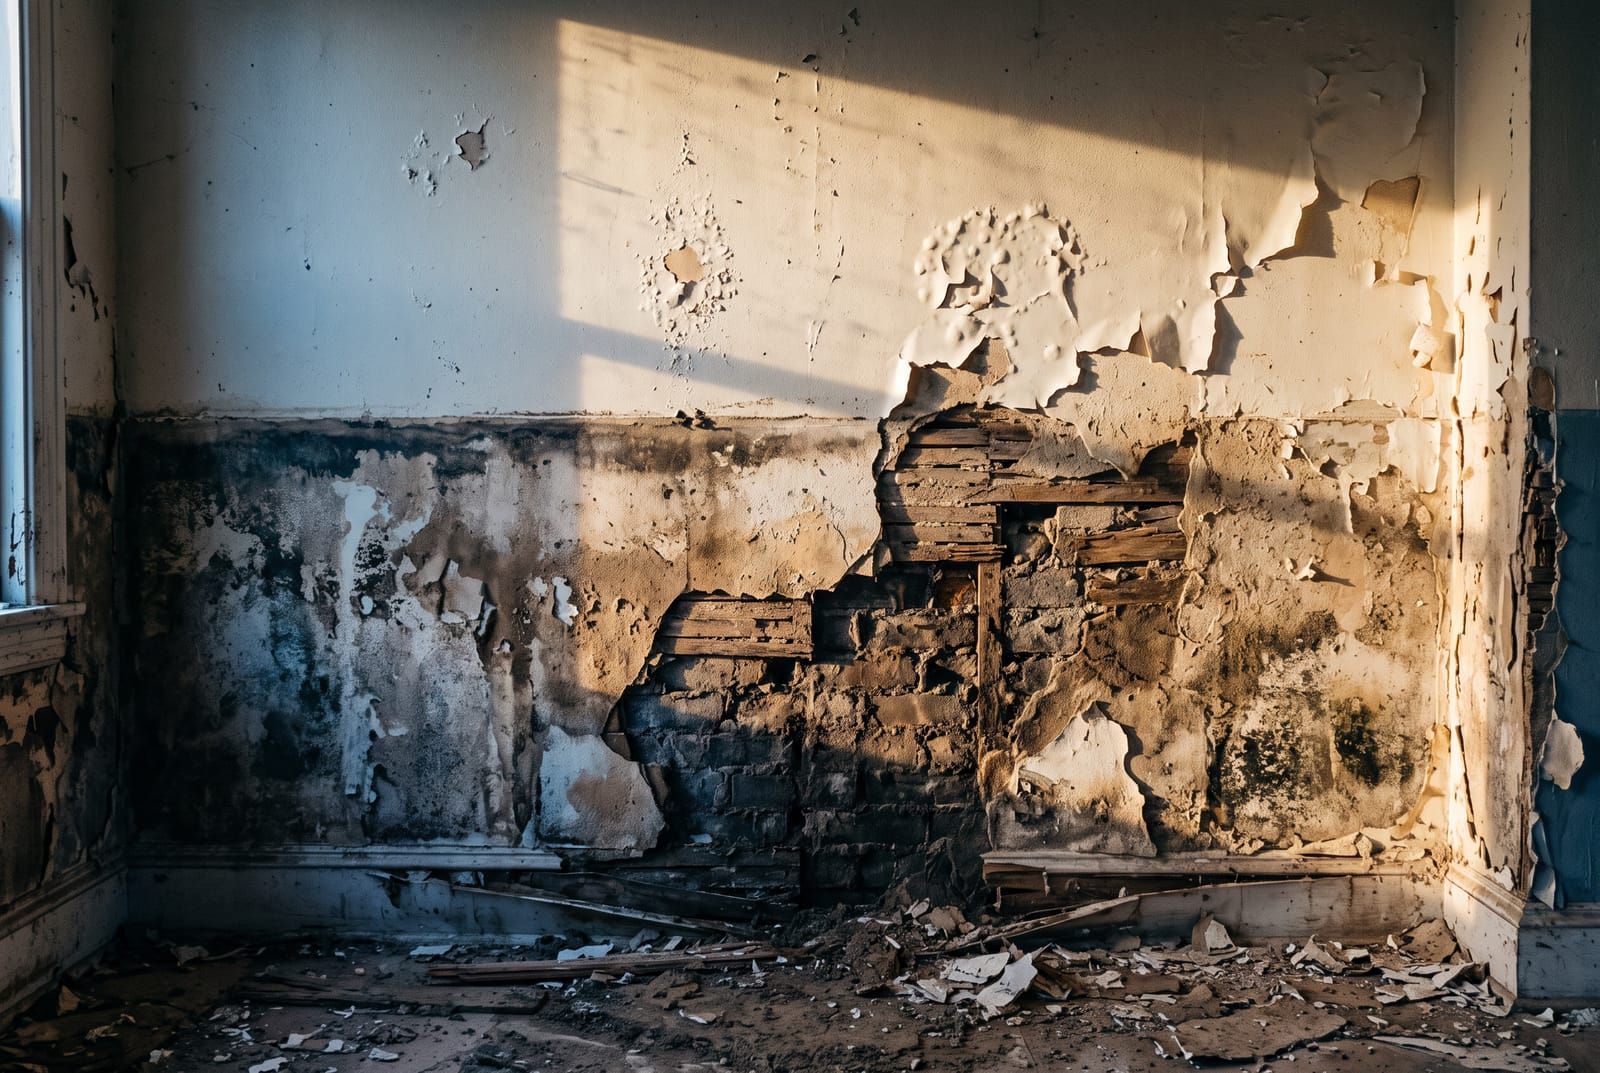
Des fissures apparaissent après une sécheresse
Les variations d’humidité de certains sols argileux peuvent provoquer des mouvements. L’expertise fissures examine les manifestations sur le bâtiment, son environnement et la chronologie disponible.
L’origine doit être discutée au regard des éléments propres au bien. Un arrêté de catastrophe naturelle ne suffit pas à prouver automatiquement que toutes les fissures relèvent de cet événement ou seront indemnisées.
Après une inondation ou une infiltration, l’expertise humidité peut également être pertinente pour rechercher les mécanismes et les suites techniques.
Vous contestez un refus ou une proposition d’indemnisation
Vous ne comprenez pas l’origine retenue, les exclusions invoquées ou le montant des travaux pris en compte ? L’expert d’assuré et contre-expertise permet de cadrer l’examen technique du désaccord.
La mission peut comprendre l’étude des documents, l’état des pertes, le chiffrage et les échanges avec les intervenants selon les besoins convenus. Elle ne garantit pas la reconnaissance d’une garantie ou un montant d’indemnisation.
Si le dossier concerne aussi des travaux et des responsabilités de construction, retrouvez Assurance décennale / dommages-ouvrage. Si une expertise judiciaire est ordonnée, l’assistance à expertise judiciaire correspond à un accompagnement technique distinct.
Faire le point sur votre situation
Le premier entretien téléphonique est gratuit et sans engagement. Précisez l’événement, la commune, les dates, les dommages, votre contrat et les décisions déjà reçues.
Selon la mission, les observations du bien et de son environnement, l’étude documentaire et le rapport répondent aux dommages et aux questions du dossier. Cette démarche ne consiste pas automatiquement en une expertise de valeur vénale.
Appeler le 06 08 43 23 79 Prendre rendez-vous Décrire votre situation