Expertise · Sinistres
Expert d’assuré et contre-expertise : défendre vos intérêts techniques
Après un sinistre, l’évaluation des dommages et le chiffrage des réparations peuvent soulever des difficultés. Des désaccords peuvent notamment apparaître sur l’origine des dommages, les travaux nécessaires, les quantités retenues ou le montant de l’indemnisation proposée. Vous souhaitez comprendre les écarts et disposer d’arguments techniques pour les discuter.
L’expert d’assuré intervient pour accompagner l’assuré dans l’analyse technique du sinistre et la préparation de ses éléments de réclamation, selon la mission convenue. Groupe France Experts (GFE) peut étudier les besoins d’assistance technique liés aux dommages affectant un logement, un immeuble ou un bâtiment professionnel. La mission vise à documenter votre position, sans promettre une augmentation de l’indemnité.
Appeler le 06 08 43 23 79 Prendre rendez-vous Décrire votre besoin
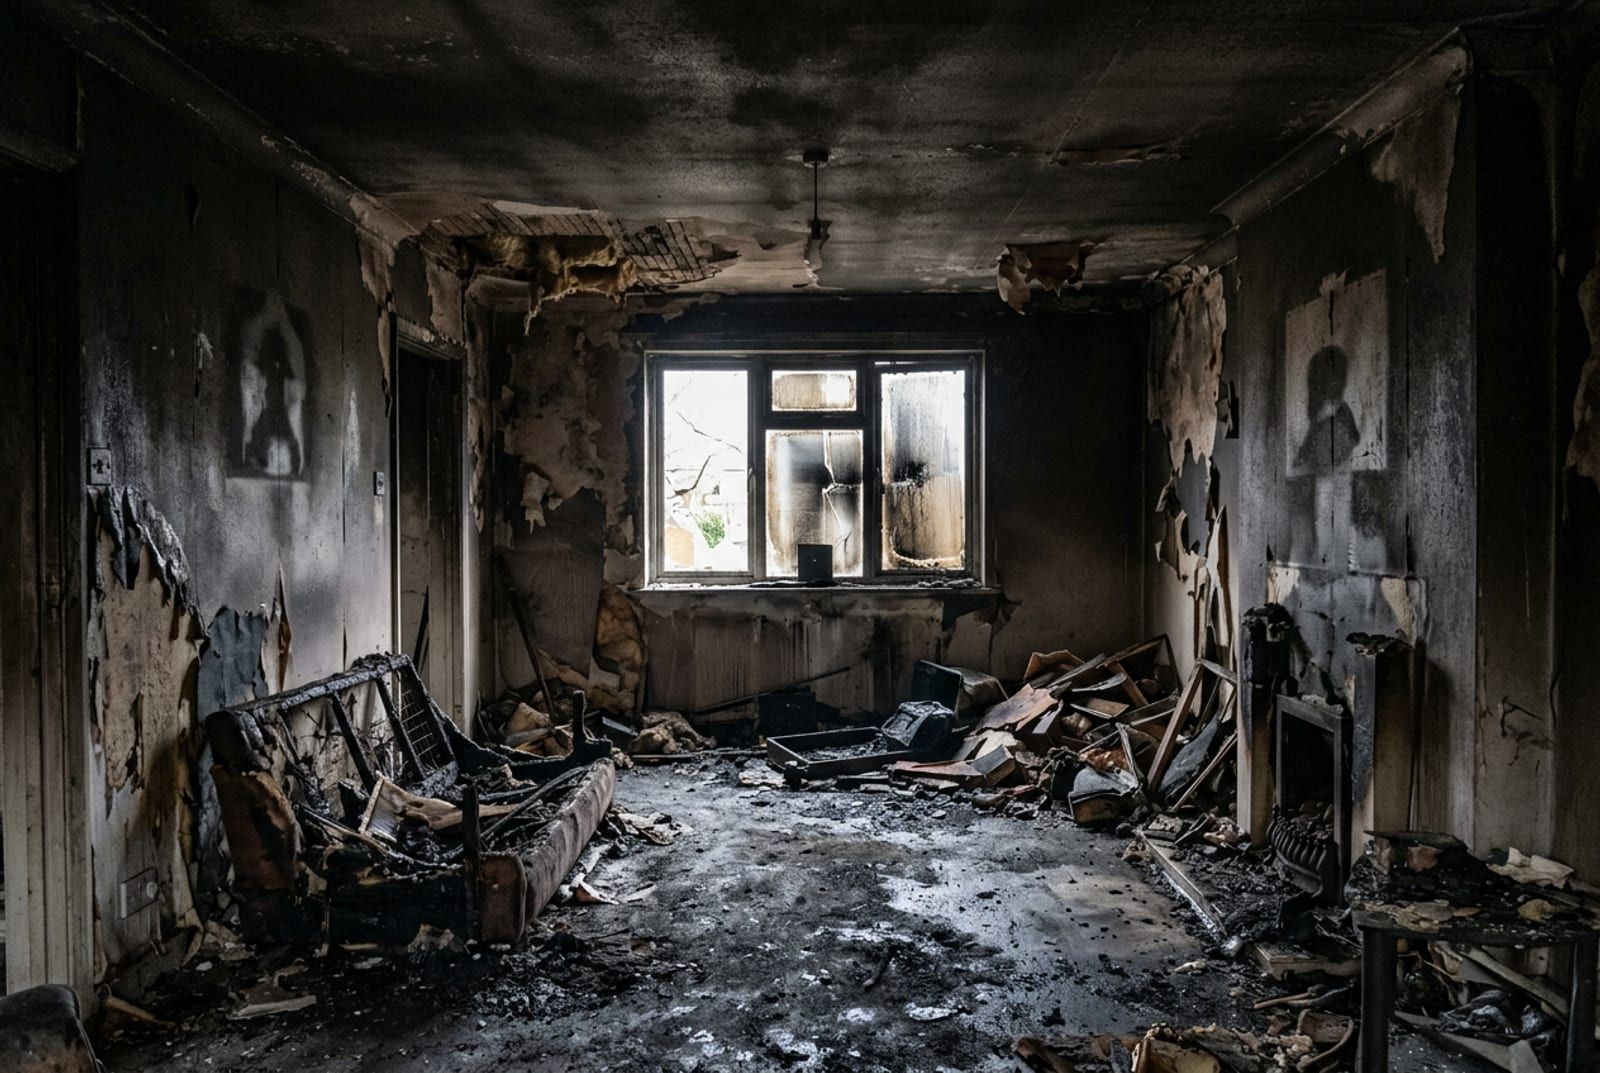
Quels sinistres peuvent nécessiter une contre-expertise ?
- Incendie et dommages consécutifs.
- Dégât des eaux et infiltrations.
- Tempête, grêle et événements climatiques.
- Catastrophe naturelle et dommages affectant le bâti, par exemple après une inondation ou une fissuration dans un contexte de sécheresse.
- Fissures ou mouvements du bâtiment faisant l’objet d’une déclaration.
- Désordres touchant les installations techniques et les équipements immobiliers.
- Dommages consécutifs à un vol.
Le type d’événement, les garanties et les éléments déjà examinés doivent être précisés. Si vous avez d’abord besoin d’un constat technique et d’une analyse des dommages, la page Expertise après sinistre présente cette mission. L’expert d’assuré intervient ici pour vous aider à examiner et à discuter le dossier d’assurance.
Pourquoi faire intervenir un expert d’assuré ?
Une analyse indépendante peut aider à vérifier la cohérence des constatations, à documenter les dommages et à identifier les travaux de remise en état nécessaires. L’assistance peut être utile lorsque certaines conséquences du sinistre semblent absentes de l’évaluation, lorsque les causes sont discutées, ou lorsque les travaux de reprise et leur coût appellent des explications.
Selon le périmètre de la mission, l’expert peut notamment examiner les rapports disponibles, réaliser des constatations, analyser les devis, vérifier les quantités et les postes de réparation, et préparer des observations techniques destinées à être présentées à l’assureur. Il peut également aider à distinguer les dommages directement liés au sinistre des désordres antérieurs ou des problèmes qui nécessitent des investigations supplémentaires.
L’expert mandaté par l’assurance intervient pour la mission que lui confie l’assureur. Vous pouvez de votre côté choisir un expert pour vous assister. Une contre-expertise vise à réexaminer des points contestés : causes, étendue des dommages, réparations ou chiffrage. Elle ne signifie pas que le premier expert a nécessairement commis une faute. Une contre-expertise amiable reste distincte d’une expertise ordonnée par un juge ; l’assistance à expertise judiciaire répond à ce second contexte.
Identifier les points de désaccord
L’examen commence par les éléments précis qui vous interrogent :
- un dommage constaté mais non retenu dans l’évaluation ;
- une différence sur les travaux nécessaires ou les quantités ;
- des coûts de reprise ou un état des pertes à documenter ;
- un désaccord sur les causes et le lien avec l’événement ;
- une explication de refus ou de prise en charge à rapprocher du dossier technique.
L’échange doit porter sur des faits et des arguments identifiables. Les questions de contrat et les conséquences juridiques doivent être distinguées de la seule analyse du bâtiment.
Une expertise fissures ou une expertise humidité peut éclairer un mécanisme particulier. Une demande concernant une garantie décennale ou dommages-ouvrage doit aussi être replacée dans son cadre propre.
Comment se déroule une contre-expertise ?
-
Cadrer le dossier et étudier les documents
Le premier entretien téléphonique est gratuit et sans engagement. Vous indiquez le sinistre, la commune, les démarches réalisées et les points contestés. La mission commence par l’étude des documents : contrat d’assurance, déclaration du sinistre, rapport d’expertise, photographies, devis, justificatifs et échanges avec l’assureur. Elle précise ensuite les observations, analyses et échanges prévus.
-
Examiner les dommages et l’évaluation
Une visite peut être organisée afin d’examiner les dommages encore accessibles et de recueillir les éléments utiles. Les relevés et pièces disponibles sont rapprochés de l’état du bien et des travaux envisagés. L’analyse permet de préparer, selon les besoins, un état des dommages, un chiffrage argumenté et des observations techniques. Le chiffrage doit rendre compréhensibles les postes étudiés et les hypothèses, sans supposer que tous les frais seront couverts.
-
Préparer les échanges techniques
Selon le périmètre convenu, GFE peut vous assister dans les échanges et la négociation avec l’expert ou la compagnie d’assurance. Le travail peut comprendre un rapport, une analyse des postes de reprise et les arguments utiles à la discussion.
La portée de l’accompagnement, notamment le suivi jusqu’au règlement éventuel, doit être convenue. L’expert d’assuré défend les intérêts techniques de son client dans le cadre de sa mission. Il ne garantit ni un montant d’indemnisation ni l’acceptation de ses conclusions par l’assureur.
Définir les honoraires et vérifier leur éventuelle prise en charge
Les modalités de recours à une contre-expertise, les délais et la prise en charge des honoraires dépendent notamment du contrat d’assurance et de la situation. Il est donc nécessaire de vérifier les conditions applicables au dossier.
Les prestations et les modalités de rémunération doivent être définies dans la mission convenue avant l’engagement. Elles permettent de connaître le coût de l’accompagnement et son périmètre.
Les frais d’une contre-expertise sont en principe à la charge de l’assuré ; certains contrats prévoient une garantie d’honoraires sous conditions et plafonds. La fiche Service Public sur l’expertise en assurance habitation présente ce cadre. Il faut vérifier votre contrat plutôt que présumer un remboursement intégral. La prise en charge des frais de l’expert et celle des dommages sont deux questions distinctes.
Que faire si le désaccord persiste ?
Les suites dépendent des arguments, du contrat et de la situation. Un complément d’analyse, d’autres échanges ou une démarche appropriée peuvent être envisagés. Leur choix doit être examiné avec les interlocuteurs compétents.
Le recours à un expert d’assuré ne doit pas être présenté comme suspendant automatiquement les délais ou comme garantissant l’acceptation du dossier. Pour situer un différend plus large, consultez Malfaçons / Litiges.
Vos questions sur la contre-expertise
Puis-je demander une analyse avant de recevoir une offre ?
Vous pouvez présenter les questions et les documents disponibles pour déterminer le besoin. L’assistance n’implique pas de contester systématiquement toute évaluation de l’assurance.
Dois-je disposer du rapport de l’expert d’assurance ?
Les pièces disponibles sont utiles pour comprendre le raisonnement et les postes discutés. Indiquez les documents reçus et ceux qui manquent ; l’accès à un rapport ne doit pas être présumé identique dans tous les dossiers.
L’indemnisation sera-t-elle forcément plus élevée ?
Non. L’objectif est de disposer d’une analyse technique pour discuter les points concernés. La couverture et le montant dépendent du dossier, du contrat et des décisions prises.
Mes honoraires seront-ils remboursés par l’assurance ?
Cela dépend des garanties et des conditions de votre contrat. Le remboursement n’est pas automatique, et ne remplace pas la définition préalable du coût de la mission.
Vous contestez l’évaluation de vos dommages après un sinistre ?
Contactez GFE pour étudier les pièces disponibles et déterminer les possibilités d’accompagnement. Indiquez l’événement, les dommages, le stade du dossier et les points qui vous semblent incomplets ou discutables : les courriers, estimations, rapports et devis disponibles aideront à préparer l’échange.
Une fois l’indemnisation discutée, la maîtrise d’œuvre après sinistre permet d’organiser et de suivre la remise en état.
GFE est implanté à Alès et Cannes. Les interventions couvrent Alès, Nîmes, Montpellier, Béziers, Perpignan, Toulouse, Avignon, Marseille, Toulon, Nice, Cannes, Lyon et Paris, ainsi que leurs agglomérations et localités voisines. Retrouvez nos zones d’intervention pour situer votre demande ; une ville desservie n’est pas nécessairement une implantation du cabinet.
Appeler le 06 08 43 23 79 Prendre rendez-vous Décrire votre besoin